在一级建造师《建设工程经济》的案例计算与选择题中,增量指标分析法是互斥方案比选的“重头戏”。许多考生在做题时,往往急于套用公式,却忽略了最基础也是最关键的一步——方案的排序与增量现金流的构建。那么,为何必须按投资额从小到大排序?又该如何准确构建增量现金流呢?
首先,关于方案排序的底层逻辑。在进行相对效果分析前,必须先通过绝对效果检验(如FNPV≥0或FIRR≥ic)剔除不可行方案。对于剩余的可行互斥方案,必须严格按照期初投资额由小到大进行排序。这是因为增量分析的本质是考察“追加投资”的经济合理性。只有将投资额小的方案作为基础(基准),才能清晰地计算出为了获得更大收益而“额外增加”的投资是否划算。如果随意排序,会导致增量现金流的正负号混乱,进而得出完全相反的结论。
其次,关于增量现金流量的构建原则。增量现金流量并非两个方案现金流的简单拼凑,而是投资额大的方案的现金流量减去投资额小的方案的现金流量。在构建时,需特别注意两点:一是时间节点的对应,确保两个方案的计算期一致,若寿命期不同,需先采用最小公倍数法或研究期法统一计算期;二是现金流方向的统一,通常以“流入为正、流出为负”的原则,将大方案的净现金流减去小方案的净现金流,得出各年的增量净现金流。
最后,在得出增量现金流后,再计算增量财务净现值(ΔFNPV)或增量内部收益率(ΔIRR)。若ΔFNPV≥0或ΔIRR≥ic,则说明追加投资可行,保留投资额大的方案;反之则保留小方案,并继续与下一个方案进行比选。掌握这一严密的逻辑链条,不仅能帮您避开计算陷阱,更能让您在考场上做到步步为营,稳拿高分。
科目:建设工程经济
考点:增量指标分析法
1、现有甲、乙两个互斥的技术方案,两方案在各自计算期内的财务净现值分别为FNPV₁和FNPV₂,均大于0。将甲方案作为初始方案,增量投资方案“乙,甲”的增量财务净现值为△FNPV乙,甲,下列说法正确的是()。
A.若FNPV₁>FNPV₂,说明甲方案优于乙方案
B.若FNPV₁
C.若△FNPV乙,甲>0,说明甲方案优于乙方案
D.若△FNPV乙,甲<0,说明甲方案优于乙方案
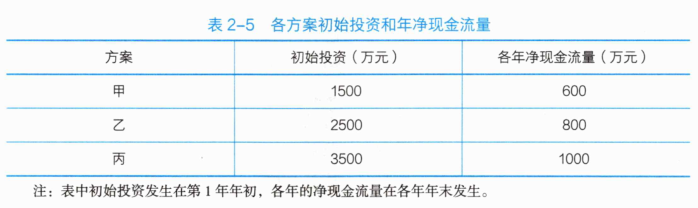
2、现有甲、乙、丙三个互斥的技术方案,各方案的初始投资和年净现金流量见表2-5。若三个方案的计算期均为5年,财务基准收益率为10%。采用增量财务净现值指标法进行方案的比选,则下列说法正确的有()。
;
A.三个方案的绝对经济效果评价结果均为可行
B.乙方案相对甲方案的增量财务净现值大于0,说明乙方案优于甲方案
C.丙方案相对乙方案的增量财务净现值大于0,说明丙方案优于乙方案
D.甲方案相对丙方案的增量财务净现值大于0,说明甲方案优于丙方案
E.三个方案中的最优方案是甲方案
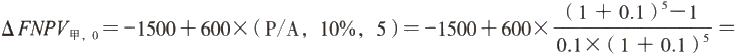 774.472万元>0,所以甲方案可行。
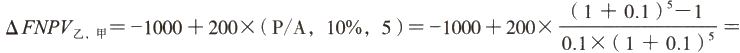 -241.843万元<0,所以甲方案比乙方案更优。
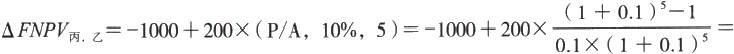 -241.843万元<0,所以乙方案比丙方案更优。
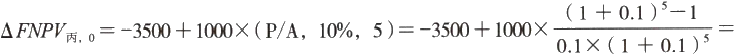 290.787万元>0,所以丙方案也可行。由于乙方案比丙方案更优,所以乙方案也可行。故选项A、D、E正确。