在一级建造师《建设工程经济》的案例计算题中,互斥方案寿命期不同是多方案比选的“拦路虎”。许多考生在遇到此类问题时,直接对原始现金流进行相减,导致计算结果全盘皆输。那么,当互斥方案寿命期不同时,应如何正确运用增量指标分析法进行优选呢?
首先,必须明确一个核心原则:时间可比性原则。寿命期不同的方案,其资金的时间价值计算基础不一致,不能直接进行增量分析。因此,第一步必须是统一计算期。常用的方法有两种:一是最小公倍数法(又称方案重复法),即将各方案寿命期的最小公倍数作为共同的分析期,并假设方案在分析期内重复实施;二是研究期法(又称最短计算期法),即选取各方案中最短的寿命期或根据项目实际需要设定一个共同的分析期,对未结束的方案进行残值回收处理。
其次,在统一计算期后,方可进入增量指标分析的标准流程。将调整后的可行方案按期初投资额由小到大排序,计算相邻方案的增量现金流量(即投资额大的方案减去投资额小的方案在各年的净现金流差额)。
最后,计算增量财务净现值(ΔFNPV)或增量内部收益率(ΔIRR)。判别准则依然不变:若ΔFNPV≥0或ΔIRR≥基准收益率(ic),则说明追加投资经济合理,应保留投资额大的方案;反之则保留投资额小的方案,并继续与下一个方案比选。
考生在实战演练时,务必警惕未统一计算期直接相减的致命错误,同时在最小公倍数法中注意重复投资与残值回收的现金流衔接。掌握这一套严密的逻辑,方能在考场上从容应对各类复杂比选案例。
科目:建设工程经济
考点:增量指标分析法
1、关于增量指标分析法的基本计算步骤有:①将方案按照投资额从小到大的顺序排列;②确定基础方案;③计算相邻两个方案的增量现金流量的评价指标,④以确定的较优方案为基础,重复计算步骤,直至所有方案都计算完毕;⑤最后确定最优方案优选序列。下列排序正确的是( )。
A.①②③④⑤
B.②①③④⑤
C.②③①④⑤
D.①③②④⑤
①将方案按照投资额从小到大的顺序排列;
②确定基础方案,即满足指标评判准则要求的投资额较小的方案,也称临时最优方案,作为整个方案序列计算的基础;
③计算相邻两个方案的增量现金流量的评价指标,若满足评判准则的要求,则投资较大的方案优于投资较小的方案,若不满足,则投资较小的方案优于投资较大的方案,投资较大的方案被淘汰;
④以确定的较优方案为基础,重复计算步骤,直至所有方案都计算完毕;
⑤最后确定最优方案优选序列。
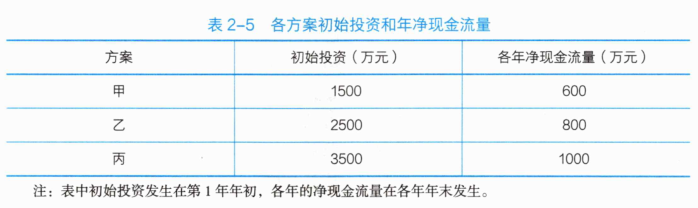
2、现有甲、乙、丙三个互斥的技术方案,各方案的初始投资和年净现金流量见表2-5。若三个方案的计算期均为5年,财务基准收益率为10%。采用增量财务净现值指标法进行方案的比选,则下列说法正确的有()。
;
A.三个方案的绝对经济效果评价结果均为可行
B.乙方案相对甲方案的增量财务净现值大于0,说明乙方案优于甲方案
C.丙方案相对乙方案的增量财务净现值大于0,说明丙方案优于乙方案
D.甲方案相对丙方案的增量财务净现值大于0,说明甲方案优于丙方案
E.三个方案中的最优方案是甲方案
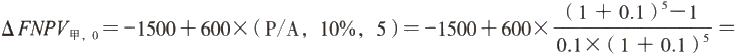 774.472万元>0,所以甲方案可行。
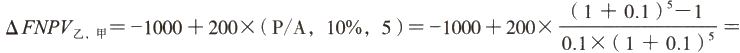 -241.843万元<0,所以甲方案比乙方案更优。
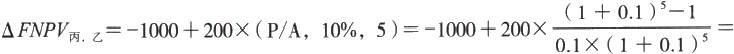 -241.843万元<0,所以乙方案比丙方案更优。
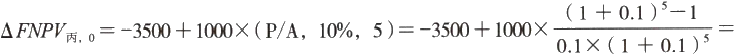 290.787万元>0,所以丙方案也可行。由于乙方案比丙方案更优,所以乙方案也可行。故选项A、D、E正确。