在《建设工程经济》的资金时间价值分析中,现值与终值是在时间序列上相对的概念。现值是指发生在某一特定时间序列起点的资金价值,而终值是指发生在终点的资金价值。例如,在时间序列中,某一时点的资金相对于其前面的时点是终值,相对于其后面的时点则是现值。理解这种相对性是掌握资金等值计算的前提。
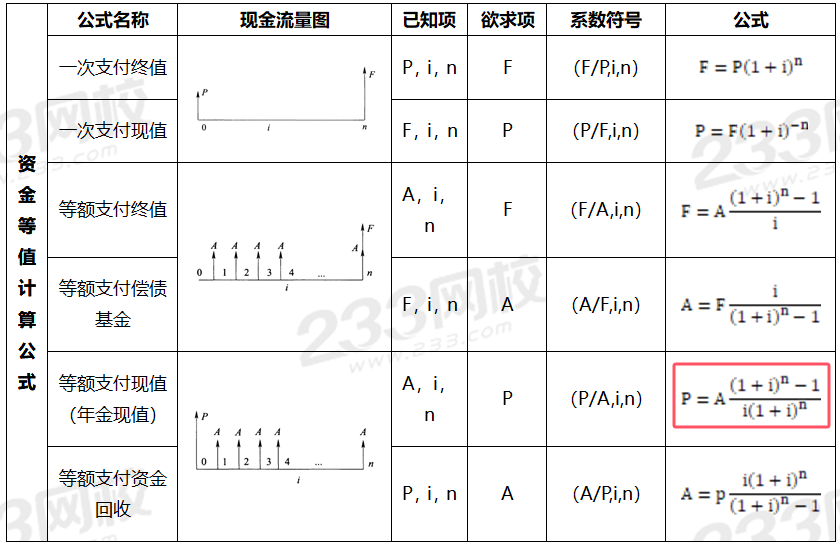
对于只发生一次资金收付的一次支付现金流量,其等值计算分为终值计算和现值计算。一次支付终值计算公式为F=P(1+i)^n,其中(1+i)^n称为一次支付终值系数,用符号(F/P,i,n)表示。这在工程借款还款中非常常见,例如企业从银行借款,按年复利计息,求期末需要偿还的本利和。相反,一次支付现值计算公式为P=F(1+i)^-n,其中(1+i)^-n称为一次支付现值系数,用符号(P/F,i,n)表示,常用于评估未来某笔收益在当前的投资价值。
需要特别注意的是,一次支付终值系数与现值系数互为倒数关系。在应用这些公式时,必须关注收益率i和时间n的影响:在P一定、n相同时,i越高,F越大;在F一定、n相同时,i越高,P越小。合理选取收益率i,并准确把握资金收付的时间点,才能确保工程经济分析结果的科学性与合理性。
科目:建设工程经济
考点:资金等值计算公式
1、某企业拟实施一项技术方案,计算期6年,每年年末等额收回400万,复利计息,年利率为6%,则该企业期初投资需要为()万元。
A.1234
B.1308
C.1967
D.1589
参考答案:C
参考解析:考查的是等额支付现值计算,即已知年金A求P,
其中A=400,i=6%,n=6,带入公式进行计算:
P=400×[(1+6%)6-1]÷[6%×(1+6%)6]=1967万元
等值计算公式如下表所示。
其中A=400,i=6%,n=6,带入公式进行计算:
P=400×[(1+6%)6-1]÷[6%×(1+6%)6]=1967万元
等值计算公式如下表所示。
2、某施工企业拟对外投资,但希望从现在开始的5年内每年年末等额回收本金和利息200万元,若按年复利计息,年利率8%,则企业现在应投资()万元。
A.680.60
B.798.54
C.1080.00
D.1173.32
参考答案:B
参考解析:期望5年内每年年末等额回收本金和利息200万元,故考查的是等额支付系列现值计算,已知A求P,A=200万元,n=5,i=8%。
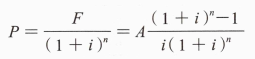
企业现在应投资金额=200×(1.085-1)÷(8%×1.085)=200×3.9927=798.54万元。