在一级建造师《建设工程经济》的方案经济效果评价指标体系中,投资回收期是一个非常经典且高频考查的时间型指标。它主要用于衡量方案的净收益回收其投资所需要的时间,一般以“年”为单位,用符号Pt表示。许多考生在做题时,往往因为对概念细节把握不准而丢分,今天我们就来深度突破这一核心考点。
首先,必须高度警惕计算基数中的“易错漏项”。投资回收期概念中的“投资”指的是方案的总投资。在历年真题中,命题人经常在此设置陷阱,很多考生误以为总投资仅仅是前期的“建设投资”,从而漏算了建设期利息和流动资金。请大家务必牢记,完整的总投资必须包含这三大板块,缺一不可,否则计算出的回收期将严重失真。
其次,我们要清晰界定静态与动态指标的区别与应用场景。根据计算时是否考虑资金时间价值,投资回收期分为静态投资回收期和动态投资回收期。动态指标虽然理论上更科学,但计算繁琐;而静态指标计算简便,能直观反映资金的周转速度。
最后,在工程实务与案例应用中,由于静态指标足以满足初步评估项目抗风险能力的需求,因此实践中通常只进行方案的静态投资回收期计算和分析。考生在备考时,不仅要熟记总投资的构成要素,还要深刻理解静态指标在实务中的主导地位,做到理论与实际相结合,在考场上精准避坑,稳拿高分。
科目:建设工程经济
考点:投资回收期分析
1、某产品有5个部件组成,产品的某项功能由其中3个部件共同实现,三个部件共有4个功能,关于该功能成本的说法,正确的是()。
A.该项功能成本为产品总成本的60%
B.该项功能成本占全部功能成本比超过50%
C.该项功能成本为3个部件的分解成本之和
D.该项功能成本为承担该功能的3个部件全部成本之和
2、某项目建设期2年,第一年投资500万元,第二年投资600万(含流动资金200万元),第三年投产,投产后各年现金流量如下表。自建设开始年算起,该项目静态投资回收期为( )年。(单位:万元)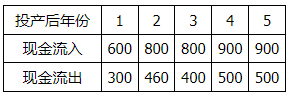
A.2.65
B.3.15
C.4.65
D.5.15
故从建设开始年算起,各年现金流入、现金流出、净现金流量及累计净现金流量见下表:
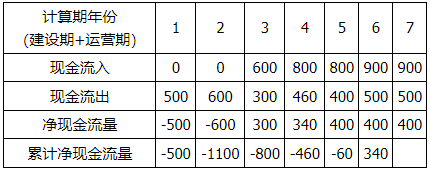
静态投资收回期=5+60÷400=5.15年。
3、某项目计算期8年,基准收益率为6%,基准动态投资回收期为7年,计算期现金流量如下表。(单位:万元)
根据该项目现金流量可得到的结论是( )。
A.项目累计净现金流量为300万元
B.项目年投资利润率为15.15%
C.项目静态投资回收期为7.5年
D.从动态投资回收期判断,项目可行
E.项目前三年累计现金流量现值为-2248.4万元
选项B错误,从表中无法找到利润的相关数据。
选项C正确,静态投资回收期是在不考虑资金时间价值的条件下,累计净现金流等于0时对应时间:7+300/600=7.5年。
选项D错误,动态投资回收期要比静态投资回收期长些,因此动态投资回收期大于7.5年,超过基准动态投资回收期,项目不可行。
选项E正确,项目前三年累计现金流量现值为-3300/(1+6%)1+500/(1+6%)2+500/(1+6%)3=-2248.4万元。