在《建设工程经济》的不确定性分析中,进行线性盈亏平衡分析需要满足三个基本前提条件:第一,产量等于销售量,即当年生产的产品当年全部销售;第二,产量发生变化时,单位可变成本不变,总成本费用是产量的线性函数;第三,产量发生变化时,产品售价不变,销售收入是销售量的线性函数。
在满足上述条件后,我们可以计算盈亏平衡点(BEP)并进行评价。常用的表达形式有产量、生产能力利用率和产品售价。首先,以产量表示的盈亏平衡点计算公式为:BEP(Q)=年总固定成本/(单位产品售价-单位产品可变成本-单位产品税金及附加)。盈亏平衡点产量越低,表明方案适应市场需求变化的能力越大,抗风险能力越强。
其次,以生产能力利用率表示的盈亏平衡点BEP(%)=BEP(Q)/设计生产能力×100%。该指标有助于预先估计方案对市场需求变化的适应能力,并检测方案规模确定得是否经济合理。
最后,以产品售价表示的盈亏平衡点BEP(P)=年总固定成本/设计生产能力+单位产品可变成本+单位产品税金及附加。用产品售价表示的盈亏平衡点越低,表明方案适应市场价格下降的能力越大,抗风险能力越强。
需要注意的是,盈亏平衡分析的优点是计算简便,能直接对方案最关键的盈利性问题进行初步分析;但缺点是不能揭示产生方案风险的根源。此外,计算中用到的成本及售价等均不考虑增值税。掌握这些计算与评价原则,是顺利通过一建经济考试的关键。
科目:建设工程经济
考点:盈亏平衡点的计算和评价
1、某技术方案年设计生产能力为3万吨,产销量一致,销售价格和成本费用均不含增值税单位产品售价为300元/吨。单位产品可变成本为150元/吨,单位产品税金及附加为3元/吨,年固定成本为280万元,用生产能力利用率表示的盈亏平衡点为( )。
A.31.11%
B.63.49%
C.31.42%
D.62.22%
300×产量盈亏平衡点-3×产量盈亏平衡点=280+150×产量盈亏平衡点
产量盈亏平衡点=280÷(300-150-3)=1.9048万吨
生产能力利用率表示的盈亏平衡点=1.9048÷3×100%=63.49%
2、某方案设计生产能力500万吨每年,预计生产该成本年固定成本300000万元,单位产品售价1500元/吨,单位产品可变成本600元/吨,单位产品税金及附加15元/吨,以上成本及售价均不考虑增值税,该方案以产品售价表示,盈亏平衡点为( )元/吨。
A.600
B.615
C.1215
D.1200
根据题意需要计算价格盈亏平衡点,其余均为已知量,带入盈亏平衡等式:
假设盈亏平衡时,单价设为Y元/吨,则500Y-15×500=300000+600×500,此时Y=1215元/吨。
3、某技术方案的设计年生产能力50万件,产品售价1800元/件,生产人员固定工资及福利费1800万元/年,设备折旧费850万元/年,修理费150万元/年,原材料费18000万元/年,包装费1500万元/年,燃料费850万元/年,产品税金及附加250元/件,以上成本及售价等均不考虑增值税。根据线性盈亏平衡分析,下列说法正确的有()。
A.年固定成本为2800万元
B.产品可变成本为412元/件
C.以产品售价表示的盈亏平衡点为713元/件
D.以生产能力利用率表示的盈亏平衡点为10%
E.以产品产销量表示的盈亏平衡点为24497件
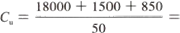 407元/件。由题可知,设计年生产能力Qd=50万件,产品售价P=1800元/件,产品税金及附加Tu=250元/件,则该技术方案以售价表示的盈亏平衡点
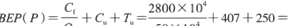 713元/件,以产品产销量表示的盈亏平衡点
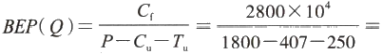 24497件,以生产能力利用率表示的盈亏平衡点
 故选项A、C、E正确。