
在一级建造师《建设工程经济》的财务分析章节中,杜邦财务分析体系是一个极其重要的高频考点。该体系利用各主要财务比率指标之间的内在联系,对企业财务状况和经营成果进行综合评价。
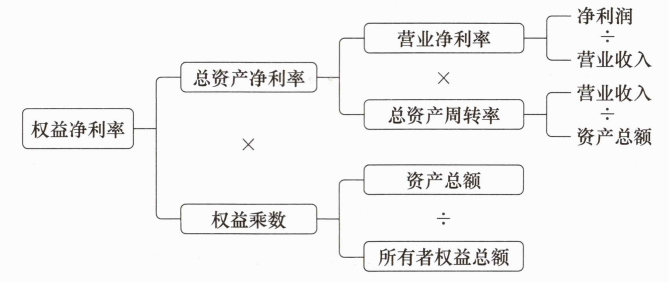
首先,杜邦体系的核心指标是权益净利率(也称净资产收益率)。它是评价企业盈利能力的核心,反映了企业所有者权益的投资报酬率。其基本分解公式为:权益净利率 = 营业净利率 × 总资产周转率 × 权益乘数。
其次,该体系深刻揭示了企业经营战略与财务政策的匹配关系。其中,营业净利率和总资产周转率主要反映企业的经营战略,体现了企业在日常运营中的获利能力和资产管理效率;而权益乘数则反映了企业的财务政策,即财务杠杆的应用程度。在总资产净利率不变的情况下,提高财务杠杆(即增大权益乘数)虽然可以提高权益净利率,但同时也会增加企业的财务风险。
在实际案例应用中,建筑企业往往属于资金密集型,筹资和资金运作至关重要。企业不能盲目为了提高权益净利率而无限提高财务杠杆,因为债权人未必同意,且过高的财务风险可能导致资金链断裂。因此,企业必须使其经营战略和财务政策相匹配,在风险与收益之间找到最佳平衡点。考生在备考时,不仅要熟记公式,更要理解各指标背后的经济实质与管理意义,这样才能在考试中灵活应对各类案例分析题。
科目:建设工程经济
考点:财务指标综合分析——杜邦财务分析体系
1、某企业2023年的营业净利率15%,总资产周转率0.9,权益乘数1.4。该企业2023年的权益净利率为( )。
A.18.9%
B. 13.5%
C. 16.7%
D. 21.0%
2、下列有关杜邦财务分析体系的说法正确的有( )。
A.以净资产收益率和权益乘数为两个方面
B.核心指标为总资产净利率
C.权益净利率=营业净利率×总资产周转率×权益乘数
D.重点揭示企业获利能力及权益乘数对净资产收益率的影响
E.是一个多层次的财务比率分解体系
故本题应选CDE。A选项错误,以总资产净利率和权益乘数为两个方面。B选项错误,核心指标是净资产收益率。E选项错误,




























