
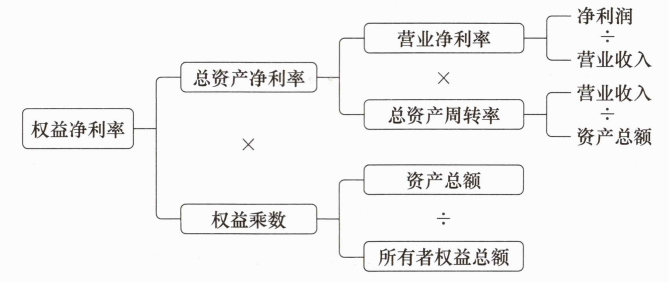
在工程财务分析中,杜邦财务分析体系是综合评价企业财务状况和经营成果的经典系统方法。该体系以权益净利率为核心指标,通过多层次财务比率的逐层向下分解,逐步覆盖企业经营活动的每个环节,从而精准诊断企业的盈利瓶颈。
首先,杜邦体系将核心指标分解为:权益净利率 = 营业净利率 × 总资产周转率 × 权益乘数。其中,营业净利率和总资产周转率的乘积即为总资产净利率,这两个指标主要反映了企业的经营战略。如果企业发现权益净利率下降,可以通过分析是产品盈利能力(营业净利率)下降,还是资产使用效率(总资产周转率)变差,从而在经营端找到症结所在。
其次,公式中的权益乘数反映了企业的财务政策,即财务杠杆的应用程度。在总资产净利率不变的前提下,提高财务杠杆确实能够放大权益净利率,为股东带来更高收益。然而,这种做法同时也会显著增加企业的财务风险,且债权人往往不会同意过度负债。
因此,建筑企业在应用杜邦体系时,绝不能单纯依赖提高负债来粉饰核心指标。企业必须使经营战略和财务政策相匹配,在控制财务风险的基础上,通过提升项目盈利能力和资产周转效率,实现权益净利率的健康、可持续增长。
科目:建设工程经济
考点:财务指标综合分析——杜邦财务分析体系
1、杜邦财务分析体系揭示的是( )对净资产收益率的影响。
A.总资产净利率及资产总额
B.企业获利能力及财务杠杆应用
C.资本积累率及销售收入
D.营业增长率及资本积累
参考答案:B
参考解析:杜邦财务分析体系是以权益净利率为核心指标,以总资产净利率和权益乘数为两个方面,重点揭示企业获利能力及财务杠杆应用对权益净利率的影响,以及各相关指标之间的相互作用关系。
故本题选B。
故本题选B。
2、下列有关杜邦财务分析体系的说法正确的有( )。
A.以净资产收益率和权益乘数为两个方面
B.核心指标为总资产净利率
C.权益净利率=营业净利率×总资产周转率×权益乘数
D.重点揭示企业获利能力及权益乘数对净资产收益率的影响
E.是一个多层次的财务比率分解体系
参考答案:C,D,E
参考解析:杜邦财务分析体系(简称杜邦分析)是利用各主要财务比率指标之间的内在联系对企业财务状况和经营成果进行综合系统评价的方法。该体系足以净资产收益率为核心指标,以总资产净利率和权益乘数为两个方面,重点揭示企业获利能力及权益乘数对净资产收益率的影响,以及各相关指标之间的相互作用关系。杜邦财务分析体系是一种多层次的财务比率分解体系。
故本题应选CDE。A选项错误,以总资产净利率和权益乘数为两个方面。B选项错误,核心指标是净资产收益率。E选项错误,
故本题应选CDE。A选项错误,以总资产净利率和权益乘数为两个方面。B选项错误,核心指标是净资产收益率。E选项错误,
插入模块




























