
在一级建造师《建设工程经济》的财务分析考点中,杜邦财务分析体系不仅是一个综合评价工具,更是一个强大的“企业诊断系统”。该体系最显著的特征是其多层次的财务比率分解体系。
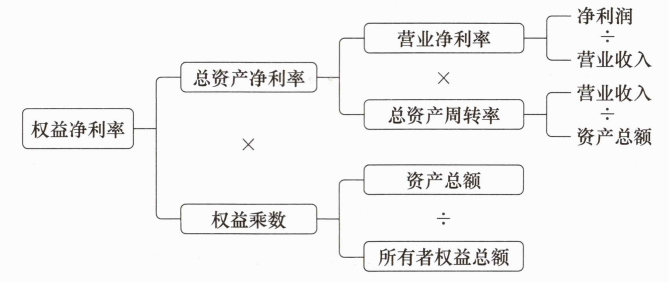
在实际案例应用中,建筑企业可以将各项财务比率在每个层次上与本企业历史数据或同行业财务比率进行比较。一旦发现核心指标权益净利率出现下滑,就可以通过逐层向下分解来“顺藤摸瓜”。例如,首先分析是总资产净利率下降了,还是权益乘数发生了变化。如果是总资产净利率下降,则继续向下分解为营业净利率和总资产周转率。
通过这种逐步覆盖企业经营活动每个环节的分解方式,管理者能够精准定位问题根源:是因为工程项目成本控制不力导致利润率降低(营业净利率下降),还是因为机械设备、周转材料等资产闲置导致周转缓慢(总资产周转率下降)?找出核心指标变化的原因后,企业才能采取相应的对策提高权益净利率。考生在复习此考点时,必须掌握这种“层层剥茧”的分析逻辑,理解指标间的勾稽关系,这在应对一建考试中的综合案例分析题时,是理清解题思路、准确拿分的关键所在。
科目:建设工程经济
考点:财务指标综合分析——杜邦财务分析体系
2、下列有关杜邦财务分析体系的说法正确的有( )。
A.以净资产收益率和权益乘数为两个方面
B.核心指标为总资产净利率
C.权益净利率=营业净利率×总资产周转率×权益乘数
D.重点揭示企业获利能力及权益乘数对净资产收益率的影响
E.是一个多层次的财务比率分解体系
参考答案:C,D,E
参考解析:杜邦财务分析体系(简称杜邦分析)是利用各主要财务比率指标之间的内在联系对企业财务状况和经营成果进行综合系统评价的方法。该体系足以净资产收益率为核心指标,以总资产净利率和权益乘数为两个方面,重点揭示企业获利能力及权益乘数对净资产收益率的影响,以及各相关指标之间的相互作用关系。杜邦财务分析体系是一种多层次的财务比率分解体系。
故本题应选CDE。A选项错误,以总资产净利率和权益乘数为两个方面。B选项错误,核心指标是净资产收益率。E选项错误,
故本题应选CDE。A选项错误,以总资产净利率和权益乘数为两个方面。B选项错误,核心指标是净资产收益率。E选项错误,
插入模块




























