
在《建设工程经济》的财务指标综合分析中,杜邦财务分析体系(简称杜邦体系)是评价企业财务状况的核心工具。该体系以权益净利率为核心,通过多层次分解,揭示企业获利能力及财务杠杆对股东收益的影响。然而,在实际应用中,许多建筑企业存在一个误区:认为只要提高负债比例,就能轻松提升权益净利率。这种盲目提高财务杠杆的做法为何不可取呢?
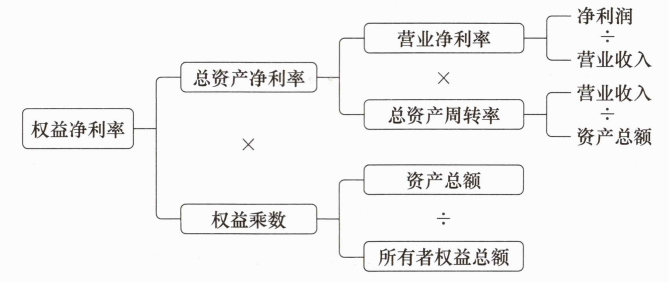
首先,我们需要理解杜邦体系的核心分解公式:权益净利率 = 营业净利率 × 总资产周转率 × 权益乘数。在这个公式中,营业净利率和总资产周转率反映了企业的经营战略,而权益乘数(即资产总额与所有者权益总额的比值)则反映了企业的财务政策。在总资产净利率(前两者的乘积)不变的情况下,提高财务杠杆(增大权益乘数)确实可以提高权益净利率。
但是,总资产净利率与财务杠杆是负相关的。当企业过度依赖债务融资时,利息支出会大幅增加,这不仅会侵蚀净利润,导致总资产净利率下降,还会显著增加企业的财务风险。对于资金密集型的建筑企业而言,项目周期长、资金回笼慢,一旦资金链断裂,高杠杆将成为压垮企业的稻草。此外,债权人也不一定会同意企业过度提高财务杠杆的做法,因为这直接威胁到债权资金的安全。
因此,企业在运用杜邦财务分析体系进行决策时,必须深刻认识到:企业必须使其经营战略和财务政策相匹配。不能单纯依赖提高权益乘数来粉饰报表,而应通过优化项目管理提升营业净利率,加快工程款结算提高总资产周转率。只有在控制财务风险的前提下,合理配置财务杠杆,才能实现企业财务状况和经营成果的全面、健康提升。
科目:建设工程经济
考点:财务指标综合分析——杜邦财务分析体系
1、关于杜邦财务分析体系的说法,正确的有()。
A.通过杜邦分析能发现企业资本金的变动趋势
B.杜邦分析重点对企业某一时点的财务状况进行综合评价
C.杜邦分析揭示企业获利能力及财务杠杆应用对权益净利率的影响
D.杜邦分析能研究各项资产的比重变化情况,揭示企业的偿债能力
2、下列有关杜邦财务分析体系的说法正确的有( )。
A.以净资产收益率和权益乘数为两个方面
B.核心指标为总资产净利率
C.权益净利率=营业净利率×总资产周转率×权益乘数
D.重点揭示企业获利能力及权益乘数对净资产收益率的影响
E.是一个多层次的财务比率分解体系
故本题应选CDE。A选项错误,以总资产净利率和权益乘数为两个方面。B选项错误,核心指标是净资产收益率。E选项错误,




























