1、简单价值等式:企业价值+现金=股权价值+债务中,“()”是指指企业持有的货币及现金等价物,即企业可自由支配的流动资金。
A.企业价值
B.现金
C.股权价值
D.债务
2、使用简单价值等式对企业价值与股权价值进行转换时,以下表述正确的是()。
Ⅰ企业价值是指公司所有出资人,包括股东和债权人,共同拥有的公司运营所产生的价值
Ⅱ企业价值+现金=股权价值+债务
Ⅲ需要考虑支付利息的负债和不支付利息的负债
Ⅳ需要考虑非核心资产
A.Ⅱ、Ⅲ
B.Ⅰ、Ⅱ
C.Ⅲ、Ⅳ
D.Ⅰ、Ⅲ
3、企业价值与股权价值之间的关系是( )。
A.企业价值=股权价值+净债务
B.企业价值=股权价值-净债务
C.企业价值=股权价值-净债务+市场价值
D.企业价值=股权价值+净债务+市场价值
4、某股权投资基金人拟投资5000万元于初创企业B,本轮融资约定的投前估值以当年的2500万元销售收入为基数,10倍EV/S为乘数,企业净债务额为5000万元。本轮融资基金A的投后持股比例为()。
A.10%
B.40%
C.20%
D.25%
EV = 销售收入 × EV/S乘数 = 2500万元 × 10 = 25000万元。
2、计算投前股权价值:
企业价值(EV) = 股权价值 + 净债务
因此,投前股权价值 = EV - 净债务 = 25000万元 - 5000万元 = 20000万元。
(这里的投前股权价值即投资前企业的股权价值。)
3、计算投后股权价值:
投后股权价值 = 投前股权价值 + 投资额 = 20000万元 + 5000万元 = 25000万元。
4、计算基金A的投后持股比例:
持股比例 = 投资额 / 投后股权价值 = 5000万元 / 25000万元 = 20%。
5、下列关于常用企业估值方法的说法,错误的是()。
A.股权投资行业主要用到的估值方法为相对估值法、折现现金流估值法和创业投资估值法
B.创业投资估值法在创业投资基金和并购基金中大量使用
C.折现现金流估值法主要适用于目标公司现金流稳定、未来可预测性较高的情形
D.清算价值法常见于杠杆收购和破产投资策略
6、企业价值与股权价值之间转换时,会运用到简单价值等式,等式中的“债务”不包括()。
A.长期银行贷款
B.公司付息贷款
C.应付账款
D.短期银行贷款
其中,债务与现金的差额定义为净债务,等式可表示为:
企业价值=股权价值+净债务
等式中的各项值都是市场价值。“债务”与资产负债表中的负债不同,是指要支付利息的负债(如银行贷款),而不包括无须支付利息的负债(如应付账款)。“现金”指企业持有的货币及现金等价物,即企业可自由支配的流动资金。
7、关于企业价值与股权价值的关系,描述错的是( )。
A.企业价值包括债权价值和股权价值
B.股权投资基金关心的是股权价值
C.简单价值等式同样适用于有着非核心资产的公司
D.一般价值等式为:企业价值+非核心资产价值+现金=债务+少数股东权益+归属于母公司股东的股权价值
8、因企业所处阶段不同、行业不同、经营环境不同,对企业进行估值的估值方法也不尽相同。常用的估值方法不包括()。
A.成本法
B.利润法
C.市场法
D.风险资本估值法
更多基金从业《私募股权投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
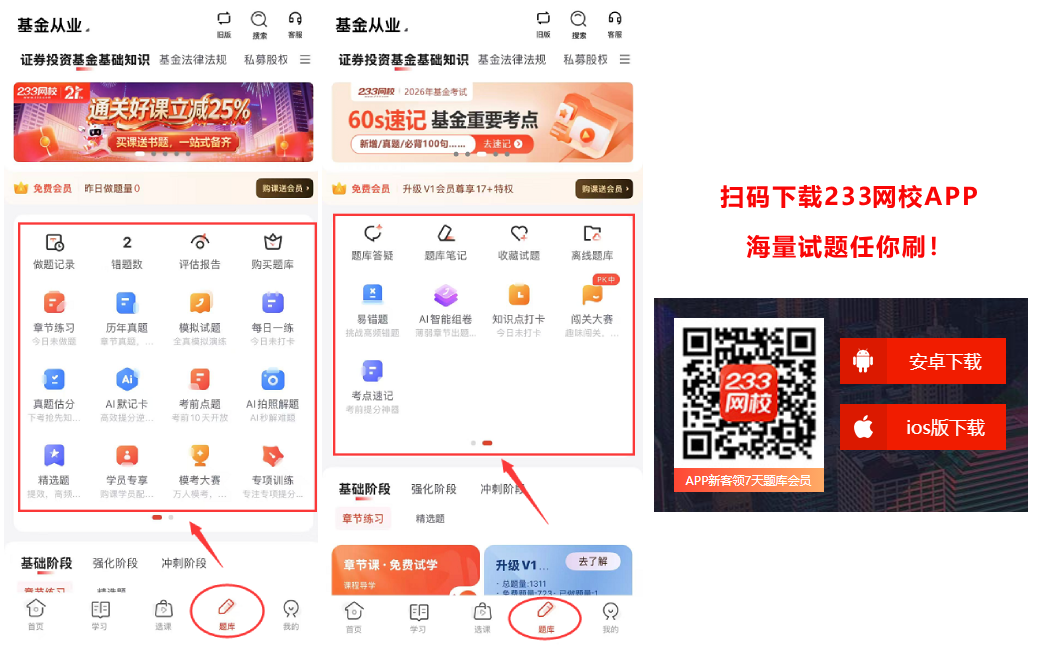
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇