
在一级建造师《建设工程经济》的财务分析章节中,因素分析法是探究多个相互联系的因素对综合财务指标或经济效益指标影响程度的核心方法。当企业某项综合指标发生变动时,我们不仅需要知道变动的结果,更需要精准测定各个具体因素的“贡献”大小,这就必须依赖因素分析法。该方法主要包括连环替代法和差额计算法两种具体形式。
首先,连环替代法是因素分析法的基本形式。其核心逻辑是将综合指标分解为各个可以计量的因素,并根据因素之间的依存关系,顺次用各因素的实际值替代基准值(如计划值或标准值)。每次替代后,计算出的新结果与前一次结果的差额,即为该因素变动对综合指标的影响程度。在应用连环替代法时,必须严格注意三个特性:一是因素分解的关联性;二是替代顺序的不可逆性(通常按照数量指标在前、质量指标在后,实物量指标在前、价值量指标在后的原则);三是计算过程的连环性,即每次替代都必须在前一次替代的基础上进行。
其次,差额计算法是连环替代法的一种简化形式。它直接利用各个因素的实际值与基准值之间的差额,来计算各因素对分析指标的影响。这种方法省去了连环替代法中多次计算中间结果的繁琐过程,计算更为简便快捷,但两者的计算原理和最终得出的各因素影响总额是完全一致的。
在备考一建经济时,考生不仅要掌握这两种方法的理论概念,更要能够熟练运用其进行实际计算。建议在复习时,多做历年真题中的计算分析题,深刻理解因素替代的顺序对最终结果的影响,从而在考场上做到游刃有余。
科目:建设工程经济
考点:因素分析法
1、某分部分项工程商品混凝土消耗情况见下表,由于混凝土量增加导致的成本增加额为( )。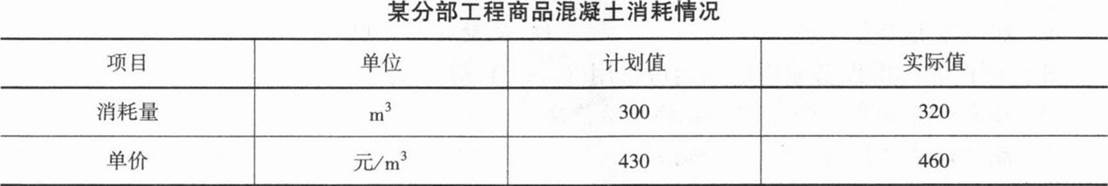
A.9200
B.9600
C.8600
D.18200
参考答案:C
参考解析:本题考核的是因素分析法的运用。
计划成本=300×430=129000元;
用实际消耗量320m3替代计划消耗量300m3得到成本为:320×430=137600元
故由于混凝土量增加导致的成本增加额:137600-129000=8600元。
计划成本=300×430=129000元;
用实际消耗量320m3替代计划消耗量300m3得到成本为:320×430=137600元
故由于混凝土量增加导致的成本增加额:137600-129000=8600元。
插入模块




























