在一建《建设工程经济》的考试中,存货管理是财务分析章节的重要考点。存货决策主要涉及四项内容:决定进货项目、选择供应单位、决定进货时间和决定进货批量。很多考生容易混淆各部门的职责,需要特别注意的是,决定进货项目和选择供应单位是销售、采购和生产部门的职责,而财务部门的职责是决定进货时间和进货批量。
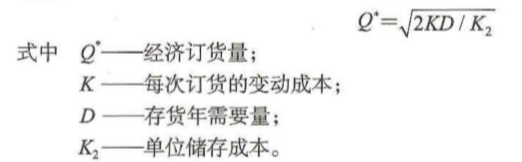
财务部门的核心目标是通过合理的进货批量和时间,使存货的总成本最低,这个最优批量被称为经济订货量或经济批量。在理论模型中,经济订货量的计算公式为:Q* = √(2KD/K2)。其中,Q代表经济订货量,K代表一次订货的变动成本,D代表存货年需要量,K2代表单位储存变动成本。
例如,某施工企业年度采购A材料1000吨,每次订货变动成本为2000元,每吨平均储存变动成本为100元。代入公式计算可得:Q = √(2×2000×1000/100) = 200吨。这意味着当采购批量为200吨时,存货的总成本最低,低于或超过这一批量都是不合理的。
然而,在实际工程管理中,情况往往更为复杂。企业不能等存货用完再订货,必须考虑订货期的提前期;同时,存货可能陆续入库和耗用。此外,为了应对需求增大或送货延迟等突发情况,防止缺货或供货中断造成的损失,企业还需要设置保险储备(安全存量)。考生在备考时,不仅要掌握基本公式的计算,还要理解这些实际因素对存货决策的影响,从而在考试中灵活应对各类案例题。
科目:建设工程经济
考点:12.3.3 存货决策
1、某施工企业生产所需的甲材料年度采购总量为3000吨,材料单价为6000元/吨,一次订货的固定成本和变动成本分别为3000元和1500元,每吨材料的年平均储存成本为100元,则甲材料的经济采购周转次数为( )次。
A.8
B.10
C.7
D.6
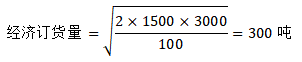
经济采购周转次数=3000÷300=10次
2、企业存货决策时,计算缺货成本应考虑的要素有()。
A.仓库空置造成的收益损失
B.库存缺货造成的拖欠发货损失
C.紧急采购发生的额外成本
D.无库存丧失销售机会的损失
E.材料供应中断造成的停产损失