
在一级建造师《建设工程经济》的财务分析中,营运能力比率不仅包含存货和应收账款的周转情况,更宏观的指标如总资产周转率和流动资产周转率同样是考试的重点与企业经营的“晴雨表”。
首先,总资产周转率是综合评价企业全部资产经营质量和利用效率的核心指标。其计算公式为:总资产周转率 = 营业收入 / 平均资产总额。对于重资产的施工企业而言,总资产周转率越高,说明企业全部资产的利用效率越高,创收能力越强。如果某建筑公司的总资产周转率长期低于行业平均水平,管理层就需要审视是否存在闲置设备过多、无效资产占比过大等问题,进而采取盘活存量资产、处置不良资产等措施来提升整体运营效率。
其次,流动资产周转率则聚焦于企业短期内可变现资产的流转速度,计算公式为:流动资产周转率 = 营业收入 / 平均流动资产总额。流动资产是施工企业维持日常项目运转的“血液”,该指标越高,表明流动资产周转速度越快,资金节约效果越明显。在实际案例中,若项目部发现流动资产周转率下降,通常意味着资金被大量沉淀在应收账款或库存材料中,此时必须加快工程结算进度或优化材料采购批次,以加速资金回笼。
在备考一建经济时,考生需牢记营运能力比率属于相关比率,其分子通常来自利润表(如营业收入),分母来自资产负债表(如平均资产总额)。在做题时,务必注意题目给出的是“期末余额”还是“平均余额”,若只给出期初和期末数据,需自行计算平均值。掌握这些宏观与微观相结合的营运指标,不仅能帮助大家在考场上精准避坑,更能为日后担任项目经理时的资产统筹管理提供科学依据。
科目:建设工程经济
考点:营运能力比率
1、某企业2025年主营业务收入3000万元,2024年年末资产总额1600万元,2025年末资产总额在2024年基础上减少了200万元,该企业2025年的总资产周转率为()。
A.2
B.3
C.1.5
D.4.5
总资产周转率是指企业在一定时期内主营业务收入与总资产的比率。
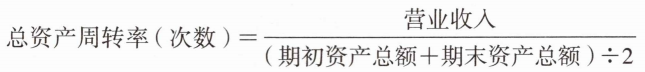
该项目的总资产周转率=3000÷(1600+1400)=2。




























