
在一级建造师《建设工程经济》的财务分析中,因素分析法是剖析多个相互联系的因素对综合指标影响程度的重要工具。要熟练运用这一方法,首先必须深刻理解其具备的四大显著特征。
第一,因素分解的关联性。构成综合指标的各项因素必须与综合指标存在客观的因果和数学联系。第二,因素替代的顺序性。在替代各因素时,必须严格按照规定的顺序进行,绝不能随意颠倒,通常遵循“先实物量后价值量、先绝对数后相对数”的原则。第三,顺序替代的连环性。每次计算都必须在前一次替代的基础上进行,将各因素的实际值逐一替换基准值。第四,计算结果的假定性。在测定某一因素变动的影响时,必须假定其他因素保持不变,这使得计算结果带有一定的假定性质。
在实战应用中,差额计算法作为连环替代法的简化形式,是考生快速解题的“法宝”。它不需要像连环替代法那样逐步计算中间结果,而是直接利用各因素的实际值与基准值之间的差额,来计算其对综合指标的影响程度。例如,在分析材料费用变动时,直接用产量差额乘以计划单耗和计划单价,即可快速得出产量变动对材料费用的影响额。差额计算法不仅计算过程大为简化,而且其计算原理和最终结果与连环替代法完全一致。
备考提示:面对因素分析法的计算题,考生务必牢记替代顺序,熟练掌握差额计算法的快捷运算技巧,从而在考场上实现高效得分。
科目:建设工程经济
考点:因素分析法
1、某分部分项工程商品混凝土消耗情况见下表,由于混凝土量增加导致的成本增加额为( )。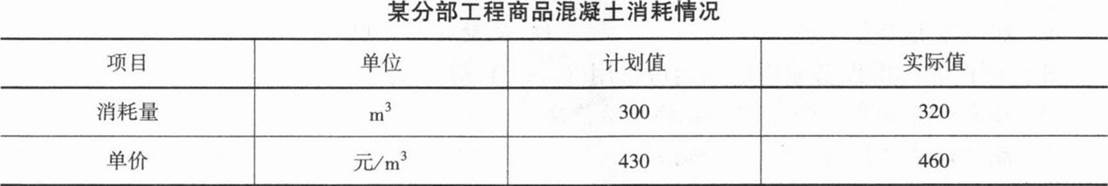
A.9200
B.9600
C.8600
D.18200
参考答案:C
参考解析:本题考核的是因素分析法的运用。
计划成本=300×430=129000元;
用实际消耗量320m3替代计划消耗量300m3得到成本为:320×430=137600元
故由于混凝土量增加导致的成本增加额:137600-129000=8600元。
计划成本=300×430=129000元;
用实际消耗量320m3替代计划消耗量300m3得到成本为:320×430=137600元
故由于混凝土量增加导致的成本增加额:137600-129000=8600元。
插入模块




























