
在一级建造师《建设工程经济》的财务分析中,营运能力比率是衡量企业资产管理效率的关键指标,主要反映企业各项资产的周转速度。对于建筑施工企业而言,精准掌握存货周转率与应收账款周转率,不仅能应对考试,更能指导实际项目的资金流转管理。
首先,存货周转率是衡量企业存货管理效率的核心指标。其计算公式为:存货周转率 = 营业收入 / 存货平均余额。在施工企业中,存货主要包括原材料、周转材料和未完施工等。存货周转率越高,说明存货的变现速度越快,资金占用水平越低。如果该指标偏低,则提示项目部可能存在材料积压或工程进度滞后的问题,需及时优化采购计划与施工组织。
其次,应收账款周转率直接反映了企业工程款的回收效率。计算公式为:应收账款周转率 = 营业收入 / 应收账款平均余额。建筑行业普遍存在工程款结算周期长的问题,应收账款周转率越高,意味着企业收账迅速,坏账风险较小,资产流动性强。若该比率持续下降,项目经理必须警惕资金链断裂风险,加大催收力度并完善信用管理政策。
最后,在备考与实际应用中,考生需注意营运能力比率属于相关比率,它将利润表中的营业收入与资产负债表中的资产项目相结合。在解题时,务必看清题目要求计算的是周转次数还是周转天数,两者互为倒数关系。通过深入理解这些指标背后的管理逻辑,考生不仅能轻松拿下财务分析章节的分数,更能为未来的项目成本管理打下坚实基础。
科目:建设工程经济
考点:营运能力比率
1、某企业的存货计算期为30天,期初存货金额为30万元,期末存货金额为34万元,主营业务收入为48万元,则存货周转天数为( )天。
A.1.5
B.1.6
C.20
D.21.25
参考答案:C
参考解析: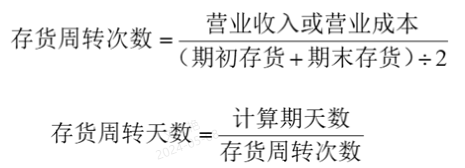
(1)存货周转次数=48/[(30+34)/2]=1.5次
(2)存货周转天数=计算期天数/存货周转次数=30/1.5=20天
(1)存货周转次数=48/[(30+34)/2]=1.5次
(2)存货周转天数=计算期天数/存货周转次数=30/1.5=20天
2、下列财务指标中,属于企业营运能力指标的有( )。
A.流动比率
B.总资产周转率
C.权益乘数
D.流动资产周转率
E.存货周转天数
参考答案:B,D,E
参考解析:营运能力比率是用于衡量公司资产管理效率的指标。常用的指标有总资产周转率、流动资产周转率、存货周转率、应收账款周转率等。
存货周转率指标有存货周转次数和存货周转天数两种形式。
本题应选BDE,A、C选项属于偿债能力指标。
存货周转率指标有存货周转次数和存货周转天数两种形式。
本题应选BDE,A、C选项属于偿债能力指标。
插入模块




























