在《建设工程经济》的财务分析方法中,偿债能力比率是衡量项目是否有足够资金偿还债务的重要指标。其中,利息备付率和偿债备付率是最常考查的两个核心概念。
首先,利息备付率(ICR)也称已获利息倍数,是指项目在借款偿还期内各年可用于支付利息的息税前利润(EBIT)与当期应付利息(PI)的比值。它主要用于评估项目支付利息的能力。在正常情况下,利息备付率应当大于1,否则表示企业没有足够资金支付利息,面临很大的违约风险。通常,为了保证项目的安全性,一般要求利息备付率大于2。
其次,偿债备付率(DSCR)是指项目在借款偿还期内,各年可用于还本付息的资金(即息税折旧摊销前利润减去所得税)与当期应还本付息金额(PD)的比值。它不仅考虑了利息的支付,还涵盖了本金的偿还,是更全面反映项目偿债能力的指标。正常情况下,偿债备付率应当大于1,表明企业有足够资金偿还本息。在实际财务评价中,一般要求偿债备付率大于1.3,以留出一定的安全边际。
在实际应用和案例分析中,考生需要特别注意两者的区别:利息备付率仅针对“利息”的支付能力,而偿债备付率则针对“本息和”的偿还能力。在做题时,务必看清题目要求计算的是哪一个指标,并准确提取分子和分母的数据。例如,计算利息备付率时分子是息税前利润,不包含折旧和摊销的扣除;而计算偿债备付率时,分子是可用于还本付息的资金,需要扣除所得税。掌握这些细节,才能在考试中准确无误地解答相关计算与判断题。
科目:建设工程经济
考点:偿债能力比率-利息备付率、偿债备付率
1、在计算利息备付率时,其公式的分子是采用技术方案在借款偿还期内各年可用于支付利息的()。
A.息税前利润
B.息税后利润
C.总收入
D.利润总额
其表达式为:
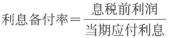
故本题应选A。
2、根据国家财税制度,企业可用于偿还建设投资借款的资金来源有()。
A.未分配利润
B.按政策减免的税金
C.固定资产折旧
D.无形资产摊销
E.应付职工薪酬
故本题应选ACD。