在《建设工程经济》的考试中,企业收入的分类是一个非常重要且容易设置陷阱的考点。根据企业会计准则,施工企业的收入主要可以从性质和营业主次两个维度进行分类。
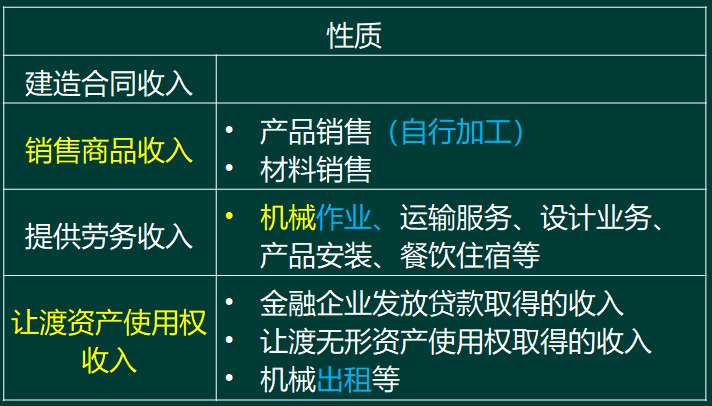
首先,按收入的性质分类,企业的收入可以分为建造合同收入、销售商品收入、提供劳务收入和让渡资产使用权收入。其中,建造合同收入是建筑业企业最核心的收入来源;而让渡资产使用权收入则包括金融企业发放贷款、企业让渡无形资产使用权等取得的收入。
其次,按企业营业的主次分类,收入分为主营业务收入和其他业务收入。这是考试中最常考查的分类方式。
1. 主营业务收入:也称基本业务收入,是指企业从事主要营业活动所取得的收入。对于建筑业企业而言,其主营业务收入主要是建造合同收入。这部分收入占企业总收入的比重较大,直接影响企业的经济效益。
2. 其他业务收入:也称附营业务收入,是指企业非经常性的、兼营的业务所产生的收入。建筑业企业的其他业务收入主要包括产品销售收入、材料销售收入、机械作业收入、无形资产出租收入、固定资产出租收入以及转让技术等取得的收入。
【案例应用】
某施工企业在完成主营建造合同的同时,将闲置的周转材料对外出租,并将一项闲置的专利技术使用权转让给其他公司。请问这两项收入应如何分类?
解析:出租周转材料(固定资产/包装物出租)和转让技术取得的收入,均不属于企业的主要营业活动,因此在会计核算中应确认为其他业务收入,而不能计入主营业务收入或营业外收入。
备考提示:考生在复习时,务必牢记建筑业企业的“主营业务收入=建造合同收入”,而诸如“销售材料、机械作业、转让技术、出租资产”等兼营业务产生的收入,统统归入“其他业务收入”。掌握这一核心逻辑,即可轻松应对相关考题。
科目:建设工程经济
考点:收入的分类
1、下列施工企业取得的收入中,属于让渡资产使用权收入的是( )。
A.完成施工任务取得的收入
B.提供机械作业取得的收入
C.出租自有设备取得的收入
D.销售建筑材料取得的收入
让渡资产使用权收入是指企业通过让渡资产使用权而取得的收入,如金融企业发放贷款取得的收入,企业让渡无形资产使用权取得的收入等。
A选项,属于建造合同收入。
B选项,属于提供劳务收入。
D选项,属于销售商品收入。
2、建筑业企业取得的下列收入中,属于提供劳务收入的有( )。
A.提供机械作业取得的收入
B.提供设计业务取得的收入
C.让渡无形资产使用权取得的收入
D.销售商品混凝土取得的收入
E.产品安装取得的收入