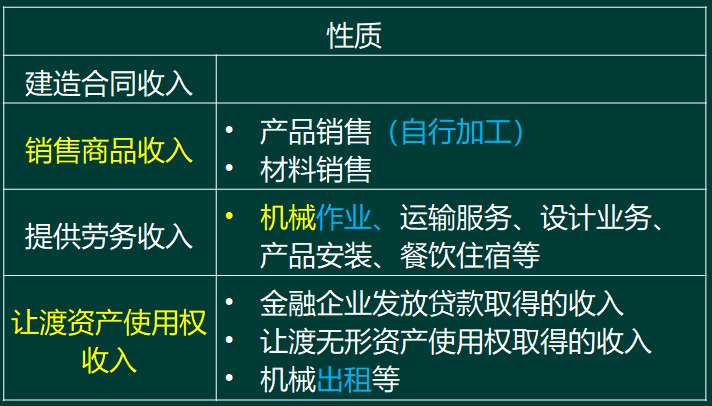
在一级建造师《建设工程经济》的考试中,企业收入的分类是工程财务部分的重点。按收入的性质分类,企业的收入可以分为建造合同收入、销售商品收入、提供劳务收入和让渡资产使用权收入。其中,让渡资产使用权收入与提供劳务收入在性质界定和确认方法上存在显著差异。
首先,从性质界定来看,让渡资产使用权收入是指企业通过让渡资产使用权而取得的收入,例如金融企业发放贷款取得的收入,或建筑业企业让渡无形资产(如专利技术)使用权取得的收入。而提供劳务收入则是指企业通过提供劳务作业而取得的收入,建筑业企业常见的提供劳务包括机械作业、运输服务、设计业务、产品安装以及餐饮住宿等。
其次,在收入确认的时间和方法上,两者也有很大不同。对于让渡资产使用权收入,通常按照有关合同或协议约定的收费时间和方法计算确定。而对于提供劳务收入,由于提供劳务的种类和完成时间不同,确认方法也有所区别:
1. 不跨年度的劳务:如餐饮住宿、运输服务等,一般一次就能完成且多为现金交易,应在劳务完成时确认收入。
2. 跨年度的劳务:如产品安装、设计业务、机械作业等,需要较长一段时间才能完成,企业应根据完工进度在资产负债表日分期确认和计量收入。
【案例应用】
某施工企业本月发生两笔业务:一是将一项闲置的专利技术使用权转让给其他公司;二是为外部人员提供了一周的餐饮住宿服务。
解析:转让专利技术使用权属于让渡资产使用权收入;提供餐饮住宿服务属于提供劳务收入。由于餐饮住宿一般一次就能完成,应在服务完成时直接确认收入;而专利技术使用权转让则按合同约定的收费时间确认。
【备考提示】
考生在复习时,不仅要记住各类收入的名称,还要深刻理解其背后的业务实质。特别是提供劳务收入中“跨年度”与“不跨年度”的确认差异,是案例分析题和选择题的常考陷阱,务必重点掌握。
科目:建设工程经济
考点:收入的分类
1、在施工企业的下列收入中,属于让渡资产使用权的是( )。
A.机械作业收入
B.运输服务收入
C.利息收入
D.产品安装收入
2、建筑业企业取得的下列收入中,属于提供劳务收入的有( )。
A.提供机械作业取得的收入
B.提供设计业务取得的收入
C.让渡无形资产使用权取得的收入
D.销售商品混凝土取得的收入
E.产品安装取得的收入