
在一级建造师《建设工程经济》的财务分析方法中,盈利能力比率是衡量企业经营业绩的核心。其中,总资产报酬率(ROA)与净资产收益率(ROE)是两个高频考点。许多考生容易将二者混淆,实际上它们在评价企业盈利能力时的侧重点有着本质区别。
首先,总资产报酬率的计算公式为(利润总额+利息支出)/平均总资产。该指标从企业全部资产的角度出发,衡量的是企业整体资产的获利能力,不受企业资本结构(即负债与所有者权益的比例)的影响。它反映了企业运用所有资源(无论是借来的还是自有的)创造利润的水平。
其次,净资产收益率的计算公式为净利润/平均净资产。该指标站在股东的立场,衡量的是自有资本的盈利能力。由于净资产等于总资产减去负债,因此净资产收益率不仅受资产盈利能力的影响,还深受企业财务杠杆(负债水平)的影响。
在案例应用中,假设某施工企业通过大量举债来扩大工程规模。如果其总资产报酬率保持不变甚至略有下降,但由于负债带来了财务杠杆效应,其净资产收益率可能会大幅上升。然而,这种高ROE背后隐藏着巨大的财务风险。因此,在实务分析和考试案例题中,必须将两者结合来看:总资产报酬率反映了项目的基础盈利质量,而净资产收益率则揭示了资本结构对股东回报的放大或缩小效应。
备考时,考生务必牢记两者的分子差异(是否包含利息支出)以及分母差异(总资产与净资产),并深刻理解财务杠杆在其中的作用机制,从而在解答综合案例题时做到精准剖析、滴水不漏。
科目:建设工程经济
考点:盈利能力比率
1、某项目运营期第6年年初资产总额2500万元,由于当年经营不善,年末财务核算后总资产减少了200万元。运营期第7年改善经营,年末总资产达到了2800万元,利润总额为500万元,企业所得税税率为25%,则运营期第7年总资产净利率为()。
A.13.39%
B.14.71%
C.17.88%
D.19.61%
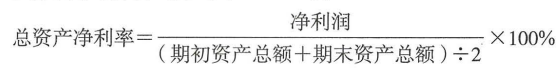
此题注意第6年末资产总额即第7年初的资产总额,为2500-200=2300万元
第7年的净利润为:500×(1-25%)=375万元
总资产净利率=375÷[(2300+2800)÷2]×100%=14.71%
2、在分析企业盈利能力时,应采用的指标包括( )。
A.资本积累率
B.权益净利率
C.营业收入增长率
D.总资产周转率
E.总资产净利率
A、C选项属于企业发展能力的指标。
D选项属于企业资产管理效率的指标。




























