在工程施工阶段,施工单位要进行实际成本与计划成本的动态比较。以往的传统控制方法存在一个致命缺点:进度与费用分开控制。当发现费用超支时,很难直接判断是由于费用超出预算,还是由于进度提前;反之,当发现费用低于预算时,也很难直接判断是由于费用节省,还是由于进度拖延。
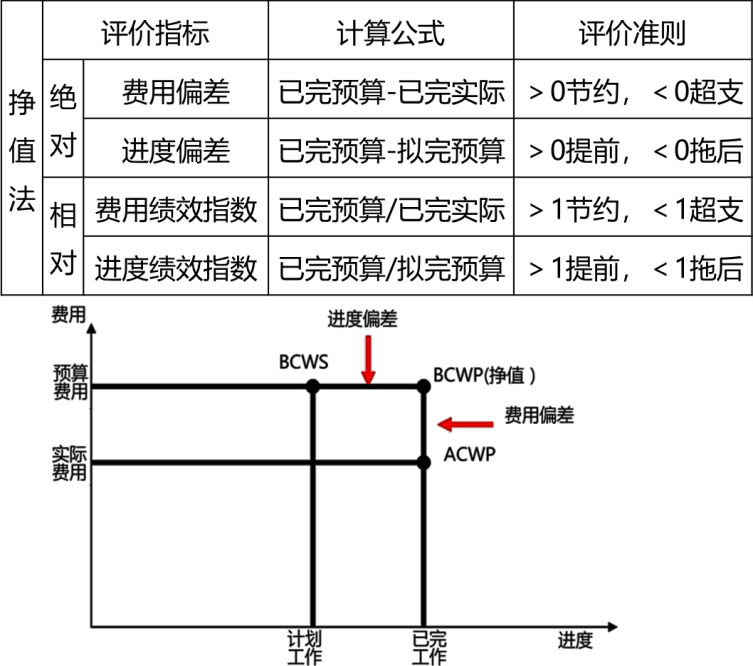
为了克服这一缺点,项目管理中引入了挣值法。挣值法通过引入已完工程预算费用(BCWP)、拟完工程预算费用(BCWS)和已完工程实际费用(ACWP)三个基本参数,能够定量地判断进度、费用的执行效果。通过计算费用偏差和进度偏差,管理者可以清晰地剥离进度因素对成本的影响,精准定位成本超支的真实原因。
在利用挣值法进行成本动态监控的同时,施工分包费用的控制也是施工成本控制的重要工作之一。项目管理机构应在确定施工方案的初期就确定需要分包的工程范围,决定因素主要是施工项目的专业性和项目规模。为了有效降低已完工程实际费用(ACWP),提升费用绩效指数,管理者必须做好分包工程的询价、订立平等互利的分包合同、建立稳定的分包关系网络、加强施工验收和分包结算等工作。
综上所述,将挣值法的科学评价体系与分包费用的严格管控相结合,是一建考生在实务案例中解决成本失控问题的标准思路,也是项目管理者实现成本精细化、动态化管理的核心策略。
科目:建设工程项目管理
考点:挣值法
1、对总额1000万元的工程项目进行期中检查,截至检查时已完工作预算费用为410万元,计划工作预算费用为400万元,已完工作实际费用为430万元,则其费用绩效指数为( )。
A.0.430
B.0.930
C.0.953
D.1.075
CPI=410÷430=0.953;
故本题C选项正确,选项ABD错误。
2、某拟建项目预算费用2000万,已完工程预算费用2100万,已完工程实际费用2050万,以下说法正确的是( )。
A.费用超支,进度滞后
B.费用节支,进度超前
C.费用超支,进度提前
D.费用节支,进度滞后
=2100-2050=50万,费用节支;
进度偏差 (SV)=已完工程预算费用 (BCWP)- 拟完工程预算费用 (BCWS)
=2100-2000=100万,进度超前。
3、某工程主要工作是混凝土浇筑,中标的综合单价是400元/m³,计划工程量是8000m³。施工过程中因原材料价格提高使实际单价为500元/m³, 实际完成并经监理工程师确认的工程量是9000m³。若采用赢得值法进行综合分析,正确的结论有()。
A.已完工作预算费用为360万元
B.费用偏差为90万元,费用节省
C.进度偏差为40万元,进度拖延
D.已完工作实际费用为450万元
E.计划工作预算费用为320万元