既然敏感性分析能精准测算临界点,为何它依然无法揭示不确定因素突破临界值的真实概率?
在一级建造师《建设工程经济》的考试中,不确定性分析是评估技术方案抗风险能力的重要章节。其中,敏感性分析通过计算敏感度系数和临界点,能够定量描述不确定因素的变动对方案经济效果的影响程度。它帮助决策者搞清方案对不利变动所能容许的风险程度,并有效鉴别出哪些是敏感因素,从而将深入调查研究的重点集中在这些关键变量上,制定出针对性的管理和应变对策。
然而,很多考生在学习时会产生一个思维误区,认为只要算出了某个因素的临界点(例如产品价格下降10%项目即不可行),就完全掌握了该项目的风险状况。事实上,敏感性分析存在着固有的局限性。它虽然可以找出方案分析指标对之敏感的不确定因素,并估计其对方案分析指标的影响程度,但却并不能得知这些影响发生的可能性有多大。
换言之,敏感性分析只能告诉你“产品价格下降10%”这个临界条件是什么,但它无法告诉你“产品价格在实际市场中下降10%”的概率究竟是5%还是80%。如果一个极其敏感的因素在实际中发生不利变动的概率微乎其微,那么项目的实际风险其实处于可控范围;反之,如果发生概率极高,即便该因素的敏感度系数不是最高,项目依然面临巨大的亏损威胁。
因此,在工程经济的实务应用与考试答题中,我们必须明确:敏感性分析无法提供不确定因素发生变化的概率信息。为了全面、科学地评估项目的整体风险,在敏感性分析的基础上,还必须进一步借助于概率分析等方法,来测定不确定因素发生变化的概率及其对经济效果的综合影响。大家在复习时务必深刻理解这一局限性,避免在多选题和案例分析中掉入命题人的陷阱!
科目:建设工程经济
考点:敏感性分析的局限性
1、根据图3-2所示单因素敏感性分析图,原材料价格、产品价格、经营成本3个不确定因素对方案的影响程度由高到低依次是()。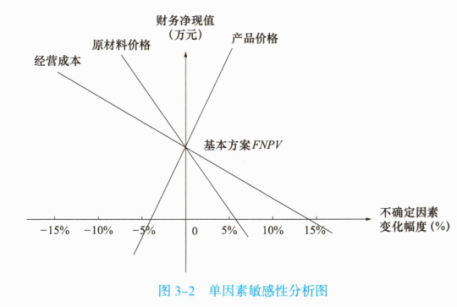
A.原材料价格→产品价格→经营成本
B.原材料价格→经营成本→产品价格
C.产品价格→原材料价格→经营成本
D.经营成本→原材料价格→产品价格
2、某建设项目选取财务净现值作为经济效果评价指标进行敏感性分析,敏感度系数与临界点汇总见表3-1。
下列说法正确的有()。
A.财务净现值对建设投资的敏感度高于对年总成本的敏感度
B.财务净现值对年销售收入的敏感度最低
C.当年销售收入降低5%时,项目财务净现值大于0
D.当年总成本高于14324万元时,项目财务净现值小于0
E.当建设投资低于201818万元时,项目财务净现值大于0