在一级建造师《建设工程经济》考试中,资金时间价值的计算是核心考点。对于企业长期借款而言,利息的计算方式直接决定了期末的还款总额。那么,单利计息与复利计息究竟会产生多大的量化差异呢?
首先,单利计息的核心特征是“利不生利”。在计算各期利息时,仅以最初本金为基数,先前产生的利息不计入下期本金。其期末本利和计算公式为:F=P(1+n×i)。这意味着无论借款期限多长,每期产生的利息额都是固定不变的。
其次,复利计息则体现了“利滚利”的效应。在计算某一计息周期的利息时,先前累积的利息会作为本期计息的基数。其期末本利和计算公式为:Fn=P(1+i)^n。随着时间推移,复利产生的利息会呈指数级增长。
为了直观量化两者的差异,我们来看教材中的经典案例:某企业借款1000万元,年利率4.8%,期限5年,期末一次还本付息。若采用单利计息,5年总利息为1000×4.8%×5=240万元,本利和为1240万元;而采用复利计息,本利和为1000×(1+4.8%)^5≈1264.17万元,总利息约为264.17万元。可见,在相同条件下,复利计息的还款压力显著大于单利计息。
最后,考生在应用上述公式时,必须牢记一个关键原则:公式中n的时间单位和i表示的计息周期长度必须保持绝对一致。若题目给出年利率但要求按月计息,必须将年利率转换为月利率,或将计息月数转换为年数,切忌直接代入导致计算失误。
科目:建设工程经济
考点:利息的计算方法
1、某银行年名义利率为12%,每季度复利计息一次,一企业年初存入银行100万元,则第3年末该笔存款本息和为( )万元。
A.142.576
B.140.493
C.136
D.336
第3年末该笔存款本息和:F=100×(1+3%)12=142.576万元
补充方法:年名义利率12%,每季度复利计息一次,故先求出年实际利率:(1+12%÷4)4-1=12.55%
第3年末该笔存款本息和:F=100×(1+12.55%)3=142.57万元。
2、甲施工企业年初向银行贷款流动资金300万元,按季计算并支付利息,季度利率1.5%,则甲施工企业一年应支付的该项流动资金贷款利息为()万元。
A.4.50
B.13.50
C.18.00
D.18.41
流动资金贷款利息=300×1.5%×4=18.00万元。
3、某企业拟向金融机构借入一笔期限5年的资金,四种计息方案见表1-2: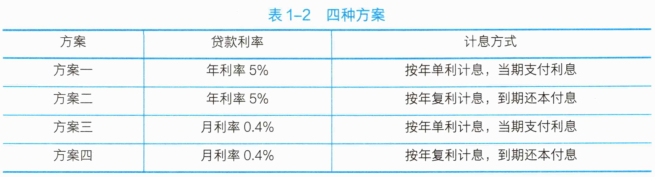
在其他条件相同的情况下,仅从资金使用成本考虑,最佳的方案是()。
A.方案一
B.方案二
C.方案三
D.方案四
方案一:P×5%×5=P×0.25;方案二:P×[(1+5%)⁵-1]=P×0.28;方案
三:P×0.4%×12×5=P×0.24;方案四:P×[(1+0.4%×12)⁵-1]=P×0.26。方案三利息最少。故选项C正确。