
企业如何运用成本分析法精准测算最佳现金持有量以平衡流动性与盈利性?
在《建设工程经济》的营运资金管理中,确定最佳现金持有量是提升资金使用效率的核心环节。企业持有现金并非越多越好,而是需要通过成本分析法来寻找持有成本最低的现金持有量。
通常,企业在确定最佳现金持有量时,需要综合考虑以下三种成本:
1. 机会成本:现金作为企业的一项资金占用,是有代价的。这种代价就是它的机会成本,它与现金持有量之间呈正比例关系。持有的现金越多,丧失的潜在投资收益就越大。
2. 管理成本:这是一种固定成本,主要用于企业现金的日常管理和安全保卫等。管理成本与现金持有量之间无明显的比例关系,在决策分析时通常被视为固定不变的无关成本。
3. 短缺成本:因缺乏必要的现金,不能应付业务开支所需,而使企业蒙受损失或为此付出的代价(如丧失价格优惠、失去折扣或信用损失)。短缺成本与现金持有量呈反比例关系,现金持有量越少,短缺风险及成本越高。
最佳现金持有量的确定原则:
最佳现金持有量,就是使上述机会成本、管理成本和短缺成本三项之和(即总成本)最小的现金持有量。在实际项目管理中,财务人员需要在这三种成本之间进行权衡:增加现金持有量可以降低短缺成本,但会大幅增加机会成本;反之亦然。因此,只有找到总成本曲线的最低点,才能实现资产流动性与盈利能力的最佳平衡,从而为企业获取最大的长期利益。掌握这一核心考点,不仅有助于应对一建考试中的多选题与案例分析,更能指导实际工程项目的资金统筹规划。
科目:建设工程经济
考点:12.1.3 最佳现金持有量
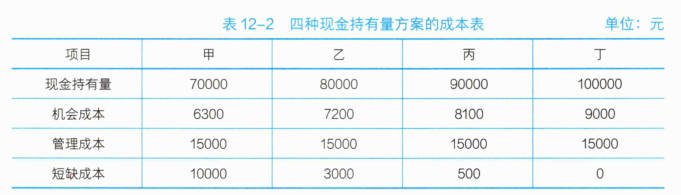
1、某企业四种现金持有量方案的成本见表12-2。若采用成本分析模式控制现金持有规模,则企业最佳现金持有量方案应为()。
;
A.甲方案
B.乙方案
C.丙方案
D.丁方案
参考答案:C
参考解析:成本分析模式确定最佳现金持有量就是要使现金持有成本最低,现金持有成本包括机会成本、管理成本和短缺成本。四种现金持有量方案的成本见表12-3。
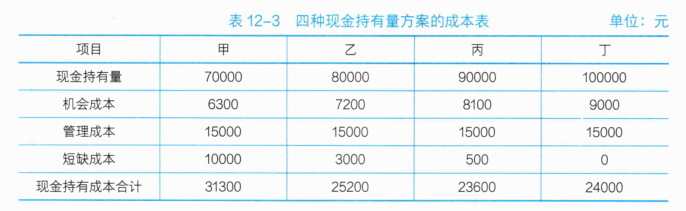
上述现金持有成本中,丙方案的成本最低,故选项C正确。
上述现金持有成本中,丙方案的成本最低,故选项C正确。
2、企业确定现金持有量的方法有()。
A.成本分析模式
B.存货模式
C.ABC分析法
D.经济批量模式
E.随机模式
参考答案:A,B,E
参考解析:本题应选ABE,常用的确定现金持有量的方法有成本分析模式、存货模式和随机模式三种。
C、D选项,ABC分析法和经济批量模式是存货管理的方法。
C、D选项,ABC分析法和经济批量模式是存货管理的方法。
插入模块




























