
在一级建造师《建设工程经济》的考试中,设备及工器具购置费是工程计价的重要考点,其中进口设备抵岸价的构成及计算更是历年考试的高频易错点。很多考生在复习时,容易将“到岸价”与“抵岸价”混淆,导致在案例分析或选择题中丢分。那么,究竟什么是进口设备抵岸价?它又包含哪些具体费用呢?
首先,我们需要明确概念。进口设备抵岸价是指设备抵达买方边境港口或边境车站,且交完关税以后的价格。它是计算设备购置费的基础。
其次,进口设备抵岸价的构成非常复杂,主要包括以下九项费用:货价(FOB)、国外运费、国外运输保险费、银行财务费、外贸手续费、进口关税、增值税、消费税以及海关监管手续费。为了便于记忆和计算,我们可以将其分为两大部分:
第一部分是与运输和保险相关的费用,即到岸价(CIF)。到岸价 = 货价(FOB) + 国外运费 + 国外运输保险费。
第二部分是进口从属费用,包括银行财务费、外贸手续费、进口关税、增值税、消费税等。
在实际计算中,考生必须牢记几个核心公式和计算基数:
1. 进口关税的计算基数是到岸价(CIF),而不是货价。公式为:进口关税 = 到岸价 × 进口关税率。
2. 增值税的计算基数是组成计税价格,即:增值税 = (到岸价 + 进口关税 + 消费税) × 增值税率。这里千万不要漏掉关税和消费税!
3. 银行财务费的计算基数通常是离岸价(FOB,即货价),而外贸手续费的计算基数则是到岸价(CIF)。这两个基数极易混淆,务必重点区分。
备考建议:在应对此类计算题时,建议考生采用“分布组合法”,先计算出到岸价,再依次计算关税、消费税和增值税,最后将所有费用相加得出抵岸价。理清各项费用的计算基数,是确保计算准确、顺利拿分的关键。
科目:建设工程经济
考点:13.2.2 进口设备抵岸价
1、按人民币计算,某进口设备的离岸价2000万元,运输保险费为30.15万元,国外运费为10万元,则设备的运输保险费率为( )。
A.1.0%
B.1.5%
C.2.0%
D.2.7%
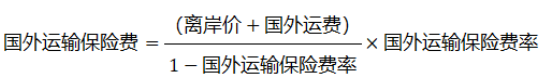
假设运输保险费率为Y:则30.15=(2000+10)Y/(1-Y)
则计算得出运输保险费率约为:1.5%
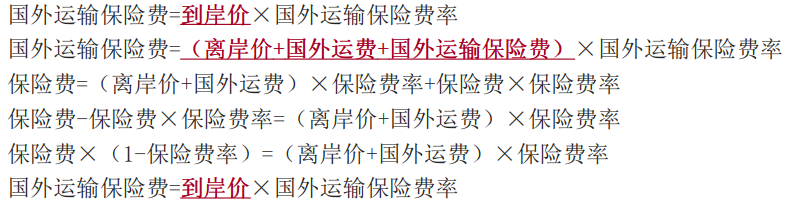
下面为推导公式,供参考:
2、在进口设备抵岸价的构成与计算中,下列属于进口从属费用的是()。
A.国外运费
B.国外运输保险费
C.设备运杂费
D.进口关税
E.外贸手续费
其中:到岸价=离岸价(进口设备货价)+国外运费+国外运输保险费
进口从属费用包括:银行财务费、外贸手续费、进口关税、增值税、消费税。
故本题选DE。
AB选项,属于到岸价的组成部分。
C选项,设备运杂费属于设备购置费的一部分。




























