
在一级建造师《建设工程经济》的财务分析章节中,资本结构是指企业各种长期资本来源的构成及其比例关系。通常情况下,它特指长期债务资本和权益资本的构成及其比例关系,不包括短期负债。因为短期负债的需求量和筹集经常变化,比重不稳定,故作为营运资本管理。
影响资本结构的因素较为复杂,主要分为外部因素和内部因素。外部因素通常包括税率、汇率、资本市场和行业特征;内部因素则涵盖营业收入、成长性、盈利能力、管理层风险偏好、股权结构以及财务灵活性等。
在考试中,考生常对几个反直觉的规律产生疑问,以下为您详细拆解:
1. 现金流量波动大的企业比现金流量稳定的类似企业负债水平低。因为现金流波动大意味着企业面临较高的偿债风险,为了防范财务危机,企业会主动降低负债比例。
2. 成长性好的企业比成长性差的类似企业负债水平低。高成长性企业往往需要大量资金支持扩张,且未来收益不确定性较高,过度依赖债务会增加破产风险,因此更倾向于权益融资。
3. 盈利能力强的企业比盈利能力低的类似企业负债水平低。盈利能力强的企业可以通过留存收益等内部融资方式满足资金需求,无需过多依赖外部高成本的债务资金。
4. 财务灵活性大的企业比财务灵活性小的类似企业负债能力强。财务灵活性大的企业在面临突发资金需求时,能迅速以合理成本筹集资金,因此具备更强的负债承受力。
掌握这些内在逻辑,不仅能帮您准确应对选择题,更能为实际工程项目的融资决策提供理论支撑。备考时请务必结合理解进行记忆,切忌死记硬背!
科目:建设工程经济
考点:11.4.1 影响资本结构的因素
1、某企业计划扩大规模,在现有资本结构基础上拟定了2个追加筹资5000万元的方案见表11-1。按筹资成本最低决策,应选择的方案及理由正确的是()。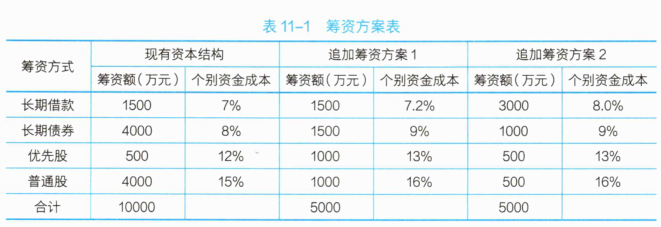
A.选择方案1,因为其最低资金成本低于方案2
B.选择方案2,因为其最高资金成本筹资额低于方案1
C.选择方案1,因为其平均资金成本为11.3%,低于方案2的11.5%
D.选择方案2,因为其资金成本为9.5%,低于方案1的10.66%
方案1的资金成本简单平均值为:(7.2%+9%+13%+16%)/4=11.3%。
方案2的资金成本简单平均值为:(8%+9%+13%+16%)/4=11.5%。选项C根据平均资金成本进行比选,不正确。
追加筹资方案1的资金成本为:
(7.2%×1500+9%×1500+13%×1000+16%×1000)/5000=10.66%。
追加筹资方案2的资金成本为:
(8%×3000+9%×1000+13%×500+16%×500)/5000=9.5%。
故选项D正确。




























