
在一级建造师《建设工程经济》的考试中,资本结构决策的分析方法是一个高频且易错的核心考点。企业在进行筹资决策时,通常会采用资本成本比较法、每股收益无差别点法以及企业价值最大化法。其中,每股收益无差别点法(EBIT-EPS分析法)是考试中经常设置陷阱的知识点。
每股收益无差别点法的核心思想是通过计算不同筹资方式下每股收益相等时的息税前利润(EBIT),来判断在何种盈利水平下应选择债务筹资或股权筹资。当预期息税前利润大于无差别点时,选择债务筹资;反之则选择股权筹资。这种方法直观地反映了不同资本结构对股东收益的影响。
然而,该方法存在一个致命的局限性,即没有考虑不同筹资方式带来的风险。债务筹资虽然能在盈利较好时发挥财务杠杆作用,提高每股收益,但同时也会增加企业的财务风险。如果企业过度依赖债务,一旦市场环境恶化或息税前利润下降,固定的利息支出将导致企业面临巨大的偿债压力甚至破产风险。因此,仅凭每股收益最大化来决定资本结构是片面的。
为了弥补这一缺陷,在实际应用和更高级的决策中,往往会结合企业价值最大化法(公司价值分析法)。该方法不仅考虑了资本成本,还充分衡量了财务风险,以公司整体价值最大化为目标,是更为科学和全面的决策依据。
备考建议:考生在做题时,若遇到关于“每股收益无差别点法缺点”的单选题,务必直接锁定“未考虑风险因素”这一选项。同时,要能够熟练区分三种分析方法的优缺点及适用场景,做到融会贯通。
科目:建设工程经济
考点:11.4.2 资本结构决策的分析方法
1、进行资本结构分析时,通常需要分析每股收益无差别点。每股收益计算公式表达正确的是()。
A.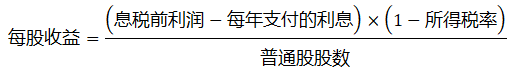
B.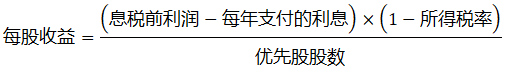
C.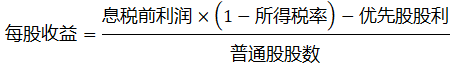
D.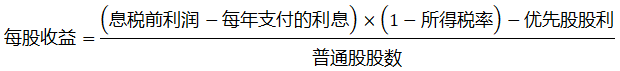
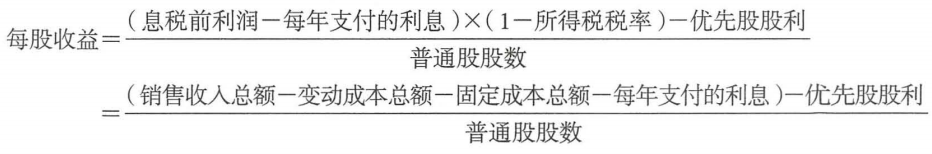
2、关于采用企业价值比较法确定企业最优资本结构的说法,正确的有()。
A.最优的资本结构应是使企业的价值最大化,同时资金成本也是最低的资本结构
B.最优的资本结构应是使每股收益最大,同时资金成本尽可能低的资本结构
C.非上市公司由于无法随时获得准确股价,往往难以准确计算企业价值,因此难以据此确定最优资本结构
D.企业价值比较法是以企业价值最大化作为最佳资本结构的衡量标准
E.企业价值比较法应用的前提是假设股票的市场价格可以完全反映企业价值




























